banques et-comptes
Conversion dollar euro : définition et calcul
La conversion dollar euro expliquée simplement : taux, calcul, historique et frais. Découvrez combien vos dollars valent vraiment en euros.
6 min de lecture
4,9sur 5639 votes
- 6,7Klecteurs
- 44en ce moment
- 127partages
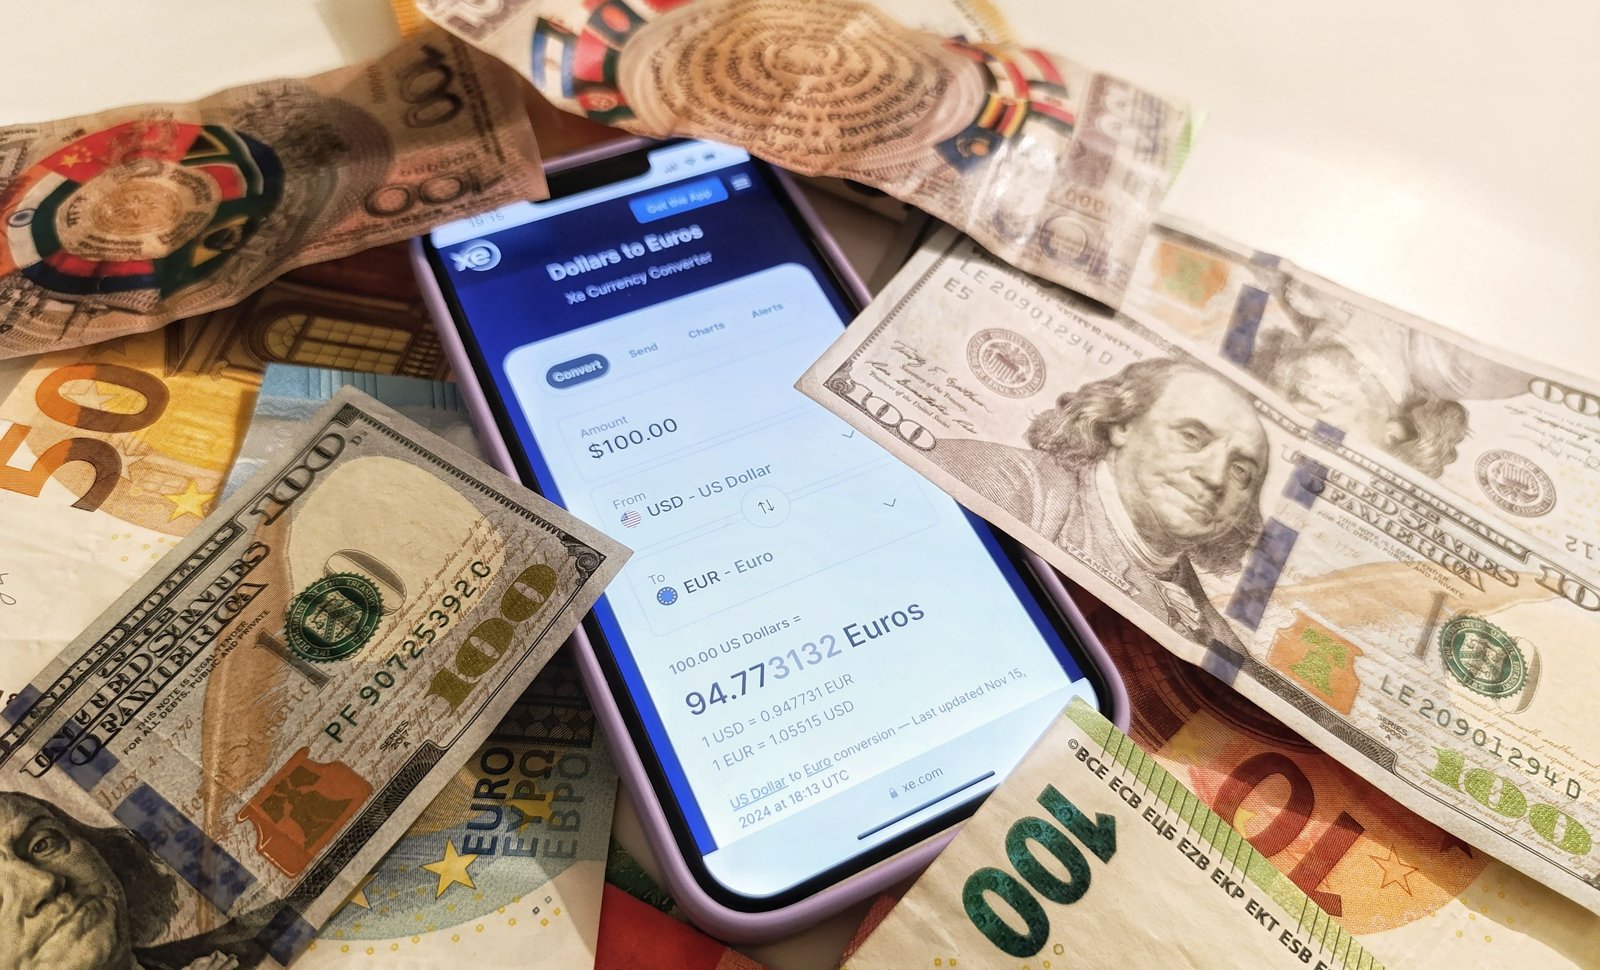
Définition : la conversion dollar euro est l’opération qui donne la contre-valeur en euros (EUR) d’un montant exprimé en dollars américains (USD), en lui appliquant un taux de change à une date et une heure données. Ce taux s’écrit le plus souvent EUR/USD, c’est-à-dire le nombre de dollars nécessaires pour acheter 1 euro. Sa lecture inverse, USD/EUR, indique combien d’euros vaut 1 dollar. Le cours évolue en continu sur le marché des changes, ce qui explique qu’un convertisseur de devises affiche un chiffre légèrement différent d’une minute à l’autre.
Le calcul USD EUR et EUR USD pas à pas
Tout part de la cotation EUR/USD. Pour passer des dollars aux euros, on divise ; pour passer des euros aux dollars, on multiplie. Le tableau reprend les deux sens avec un cours d’exemple de 1,10, proche des niveaux observés à l’automne 2026.
| Opération | Formule | Exemple à 1,10 |
|---|---|---|
| Dollars vers euros | Montant USD ÷ cours EUR/USD | 500 $ ÷ 1,10 = 454,55 € |
| Euros vers dollars | Montant EUR × cours EUR/USD | 300 € × 1,10 = 330 $ |
| Cours inverse USD/EUR | 1 ÷ cours EUR/USD | 1 ÷ 1,10 = 0,909 € pour 1 $ |
La confusion la plus répandue consiste à multiplier quand il faut diviser. Un contrôle rapide évite l’erreur : tant que l’euro vaut plus d’un dollar, une somme en dollars donne toujours moins d’euros. Si le résultat en euros dépasse le montant de départ en dollars, le calcul est inversé.
Taux interbancaire, taux moyen et taux de la banque : trois cours pour une même devise
Un convertisseur USD en ligne affiche généralement le taux moyen du marché, aussi appelé mid-market : le point médian entre le prix auquel les grandes banques achètent et vendent des dollars entre elles. Ce taux interbancaire sert de repère, mais un particulier n’y a presque jamais accès.
- Taux interbancaire ou moyen : référence théorique, sans marge, celle des outils gratuits en temps réel.
- Taux de référence officiel : un cours figé une fois par jour par la BCE, utile pour un contrat, une comptabilité ou une déclaration.
- Taux client : celui que votre banque ou votre bureau de change applique réellement, avec une marge intégrée au cours.
Cette marge ne figure pas toujours sur la facture, puisqu’elle est fondue dans le cours. Pour la mesurer, refaites le calcul avec le taux moyen du même instant et comparez avec le montant crédité. Les établissements qui affichent le taux de marché et une commission séparée sont plus faciles à comparer, ce que l’on vérifie notamment dans un comparatif des banques en ligne ouvertes aux non-résidents.
Où consulter le cours officiel de l’euro face au dollar américain
Pour un usage qui doit être justifié (facture, déclaration, comptabilité), un convertisseur commercial ne suffit pas. Trois sources publiques servent de référence en France.
Le taux de référence BCE repris par la Banque de France
Chaque jour ouvré, la Banque centrale européenne fixe un cours de référence de l’euro contre le dollar, établi vers 14 h 15, heure d’Europe centrale. La Banque de France le republie sur son portail statistique Webstat, avec l’historique complet de la série. C’est le cours le plus souvent retenu pour convertir une opération à une date précise.
InforEuro et le taux comptable mensuel de la Commission européenne
InforEuro fournit un seul taux par mois et par devise, utilisé par la Commission pour ses marchés publics et ses subventions. On choisit la devise et le mois, puis on lit le taux applicable. Il ne suit pas les variations du jour : c’est un outil comptable, pas un instrument de suivi de marché.
Le fixing du dollar américain à Paris
Les séries « dollar américain fixing (Paris) » donnent une valeur mensuelle du dollar exprimée en euros, par exemple 0,87 euro pour septembre 2026 selon les données publiées. Elles servent surtout aux comparaisons dans le temps et aux études économiques, moins au calcul d’un paiement précis.
Convertir des dollars en euros à une date passée grâce à l’historique USD/EUR
Un achat réglé en dollars, un loyer perçu aux États-Unis ou un dividende versé par une société américaine doit souvent être converti au cours du jour de l’opération, pas à celui d’aujourd’hui. La méthode : retrouver la date exacte, relever le cours de référence BCE de ce jour dans l’historique, puis appliquer la formule. Si la date tombe un week-end ou un jour férié, on retient en général le dernier cours publié avant cette date.
Les historiques USD/EUR SPOT des sites financiers indiquent aussi l’ouverture, le plus haut, le plus bas et la variation de chaque séance. Ces données montrent l’amplitude d’une journée, mais pour un document officiel, le cours BCE reste la base la plus simple à justifier. Les revenus perçus sur un compte en dollars soulèvent d’ailleurs une autre question que la seule conversion : l’obligation de déclarer un compte détenu hors de France s’applique quelle que soit la devise.
Frais de conversion dollar euro : ce qui grignote le montant final
Le taux n’est qu’une partie du coût. Lors d’un paiement par carte ou d’un transfert d’argent international, plusieurs postes s’additionnent :
- la marge sur le cours, invisible mais souvent la plus lourde ;
- une commission proportionnelle sur les paiements par carte hors zone euro, fréquemment de l’ordre de 1 à 3 % dans les banques traditionnelles ;
- des frais fixes par virement, auxquels peuvent s’ajouter ceux d’une banque intermédiaire ;
- la conversion dynamique de devises proposée par un terminal ou un distributeur à l’étranger, qui convertit à un cours fixé par le commerçant.
Face au terminal, choisir de payer en dollars plutôt qu’en euros laisse la conversion à votre banque, ce qui revient généralement moins cher. Pour des flux réguliers (salaire, pension, loyers), un compte libellé en dollars évite de convertir à chaque opération, et les démarches pour ouvrir un compte bancaire hors de France sont souvent plus accessibles qu’on ne l’imagine. Les établissements helvétiques proposent aussi des comptes multidevises, avec des frais de tenue et de carte en Suisse à comparer avant de s’engager.
Combien valent 100 dollars en euros ?
Tout dépend du cours du moment. Avec un EUR/USD à 1,10, 100 dollars valent 90,91 euros (100 ÷ 1,10). Après la marge et les frais d’une banque, le montant crédité sera un peu inférieur.
Le cours affiché par un moteur de recherche est-il celui que je paierai ?
Non. Les moteurs et la plupart des convertisseurs gratuits affichent le taux moyen du marché, sans marge. Le cours appliqué par votre banque ou votre bureau de change est moins favorable, d’où un montant final différent.
Pourquoi mon relevé bancaire n’indique-t-il pas le montant vu le jour de l’achat ?
Une banque convertit souvent à la date de traitement de l’opération, qui peut intervenir un ou deux jours après le paiement. Entre-temps, le cours a bougé. La commission sur paiement hors zone euro s’ajoute, sur une ligne séparée ou intégrée au montant.
Que signifie le code XEU dans un convertisseur de devises ?
XEU est le code de l’écu, l’unité de compte européenne qui a précédé l’euro. Elle a été remplacée par l’euro au taux de 1 pour 1 le 1er janvier 1999. Certaines calculatrices la proposent encore, mais pour une conversion actuelle il faut choisir EUR.
L’auteur
Ancien banquier privé
Je connais de l'intérieur les pratiques des établissements étrangers et leurs contraintes réglementaires. Je partage ici ce que j'aurais aimé lire avant d'ouvrir un compte hors de France.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5639 votes
Commentaires
Soyez le premier à réagir.